Jak bezpiecznie kupić nieruchomość na kredyt hipoteczny
Przygotuj bezpłatną strategię całego zakupu: od określenia budżetu, przez wybór i sprawdzenie nieruchomości, aż po finansowanie i finalizację transakcji.
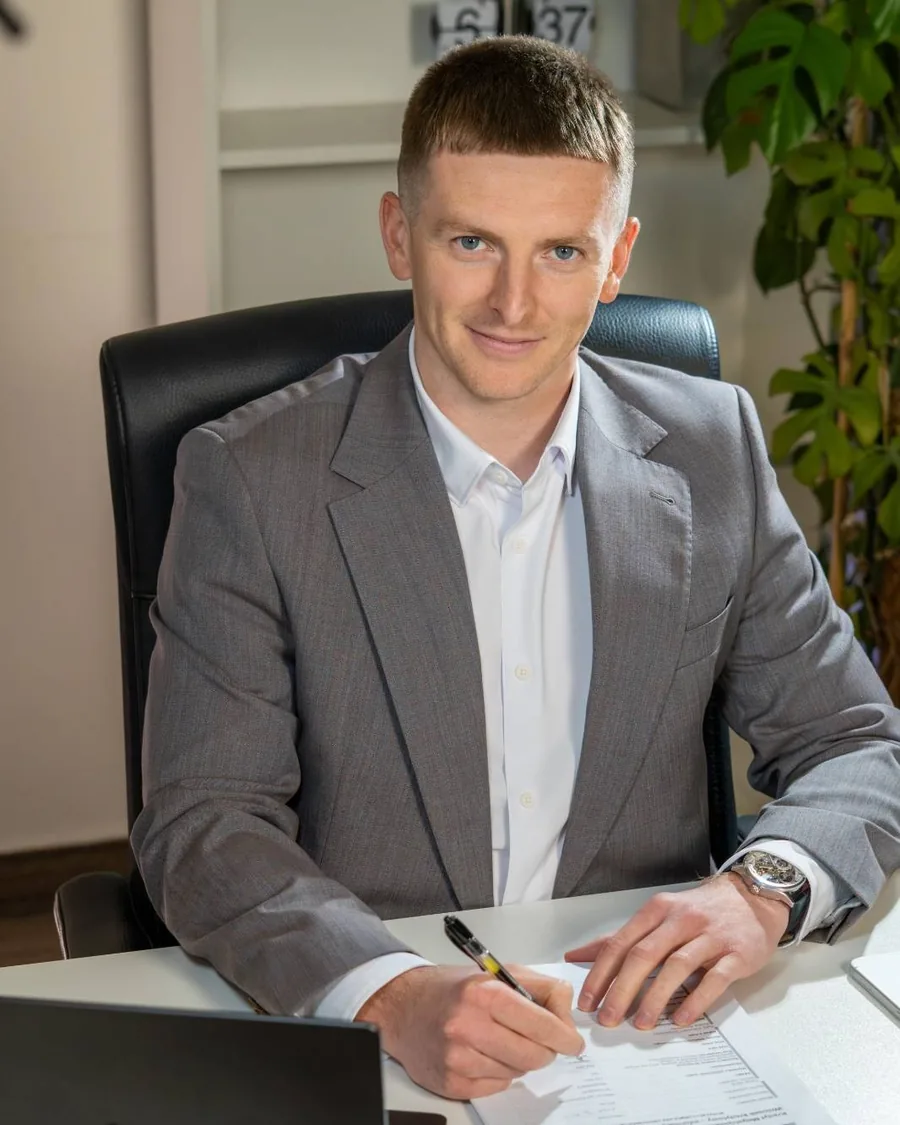
Prowadzę kupujących przez cały zakup, od budżetu aż po odbiór kluczy.
Tomasz Gacek


Trzy etapy bezpiecznego zakupu
Chcesz kupić nieruchomość na kredyt. Zanim podejmiesz decyzję, przygotuj cały proces: budżet, nieruchomość i finansowanie. Na każdym etapie czekają inne pułapki, a przeoczenie jednej potrafi kosztować Cię czas, nerwy albo pieniądze.
Strategia Zakupu pomaga Ci zrozumieć każdy z tych etapów i przygotować własny plan, bezpłatnie.
Przygotuj się do zakupu
Zanim zaczniesz oglądać mieszkania i domy, sprawdź, na jaką nieruchomość naprawdę Cię stać. Chodzi o realny budżet, czyli maksymalną cenę, jaką możesz zapłacić przy racie, która będzie dla Ciebie w porządku, a nie kwotę, jaką pożyczy Ci bank.
- Prawdziwy budżet, nie limit banku. To, że bank pożyczy Ci milion złotych, nie znaczy, że komfortowo zapłacisz 6 000 zł raty co miesiąc. Zestaw wkład własny z ratą, która będzie dla Ciebie w porządku przez lata, i z tego wylicz maksymalną cenę nieruchomości.
- Zostaw sobie finansową poduszkę. Nie musisz przeznaczać na wkład własny wszystkich oszczędności. Czasem lepiej wziąć kredyt z niższym wkładem, niż zostać bez zapasu na start.
- Pobierz swój raport BIK. Zobacz, jak wygląda Twoja historia, zanim oceni ją bank: nie tylko czy spłacasz na czas, ale też jak korzystasz z kart, limitów i rat. Mogą tam być drobiazgi, na przykład niezapłacona polisa, mandat albo opłata za parking. Kosztuje grosze w porównaniu z resztą zakupu, a potrafi uratować całą transakcję.
- Policz koszty poza kredytem. Oprócz raty przygotuj się na rzeczoznawcę, notariusza, wpisy do księgi wieczystej i prowizję dla pośrednika nieruchomości. Te wydatki pojawiają się szybciej niż pierwsza rata.
Wolisz porozmawiać zamiast czytać?
Zostaw numer, oddzwonimy i ułożymy Twoją strategię zakupu. Bezpłatnie, bez zobowiązań.
Wybierz i sprawdź nieruchomość
Ładna nieruchomość, dobra lokalizacja i uczciwa cena nie oznaczają, że transakcja się uda. Czasem problem tkwi nie w nieruchomości, tylko w dokumentach, które ją opisują.
- Sprawdź księgę wieczystą. Zobaczysz w niej, kto naprawdę jest właścicielem, czy nieruchomość ma hipotekę albo długi i czy inne osoby mają do niej prawa. Pomiń ten krok, a odziedziczysz cudzy problem.
- Zakup od dewelopera. Sprawdź, czy buduje zgodnie z ustawą deweloperską i czy Twoje wpłaty trafiają na zablokowane konto, z którego nie może dowolnie korzystać. Zapytaj, ile będzie transz, w jakiej wysokości i kiedy zapłacisz pierwsze odsetki, bo płacisz je od pierwszej wypłaty. Im dłuższa budowa, tym dłużej utrzymujesz dwa mieszkania: to, w którym mieszkasz, i to, które powstaje.
- Umowa, która chroni Ciebie. Umowa rezerwacyjna i przedwstępna często zabezpiecza tylko sprzedającego. Sprawdź, co się stanie, gdy bank odmówi: stracisz zadatek czy odzyskasz swoje pieniądze.
- Terminy dopasowane do banków. Termin w umowie dopasuj do tego, ile dziś trwa decyzja w bankach, z których chcesz skorzystać. Jeśli ustalisz trzy tygodnie, a bank nie zdąży, sprzedający może wycofać się z transakcji razem z Twoim zadatkiem.
- Zapytaj sprzedającego o codzienność. Oglądając mieszkanie w ciche niedzielne przedpołudnie, nie poznasz sąsiadów ani hałasu z ulicy. Dopytaj o ogrzewanie, koszty utrzymania i to, co zostaje w mieszkaniu, żeby nic nie zaskoczyło Cię po zakupie.
Przygotuj finansowanie i sfinalizuj zakup
Dopiero na tym etapie porównujesz banki. Najpierw ustal strategię spłaty: oprocentowanie zmienne czy stałe, jeden bank do końca czy przeniesienie kredytu do innego po kilku latach, produkty dodatkowe obniżające oprocentowanie wygodne dla Ciebie czy nie. Pojedynczy parametr, rata albo koszt całkowity, nie powie Ci, która oferta naprawdę pasuje do Ciebie. Decyduje o tym Twoja strategia spłaty.
- Porównaj wiele banków, wybierz do dwóch. Oferty porównuj pod kątem swojej strategii spłaty, nie tylko wysokości raty. Z całej listy zostaw najwyżej dwa banki, do których złożysz wniosek.
- Dwa wnioski, czyli plan B. Jeśli jeden bank odmówi, masz już otwarty proces w drugim i nie zaczynasz wszystkiego od zera. Oszczędzasz tygodnie, które inaczej straciłbyś na nowy wniosek.
- Dokumenty i rzeczoznawca. Skompletuj dokumenty i zamów u rzeczoznawcy wycenę nieruchomości. Na część dokumentów czeka się tygodniami, więc możesz zacząć, zanim znajdziesz nieruchomość.
- Notariusz i jego wynagrodzenie. Zapytaj o cenę wcześniej i negocjuj: za tę samą pracę różnica między kancelariami sięga nawet 2 000 zł.
Przygotuj swoją bezpłatną strategię zakupu
Dopiero planujesz albo masz już wybraną nieruchomość? Strategię układamy z Tobą podczas rozmowy: budżet, nieruchomość, umowa, finansowanie, kolejność i terminy.
Wychodzisz z konkretnym planem: ile możesz przeznaczyć na zakup, na co uważać przy wyborze nieruchomości i jak przygotować finansowanie.
- Dla Twojej sytuacji. Plan dopasowany do budżetu i celu.
- Prosto i po ludzku. Bez trudnych słów.
- Dodatkowo: czego unikać na każdym etapie, żeby nie stracić czasu ani pieniędzy.
Bezpieczny zakup nie kończy się na odebraniu kluczy
Po zakupie warto również wiedzieć, jak świadomie zarządzać kredytem: kiedy rozważyć nadpłatę, jak kontrolować jego koszt i kiedy ponownie przeanalizować warunki finansowania.
Najczęstsze pytania
Czy zadatek przepada, jeśli bank odmówi kredytu?
Zależy od umowy i przyczyny. Domyślnie przepada, gdy to kupujący nie wykona umowy, a wraca, gdy nikt nie ponosi winy albo ponoszą ją obie strony. Sama odmowa banku nie daje jednej odpowiedzi, dlatego zapis o finansowaniu wpisuje się do umowy wcześniej.
Ile trwa uzyskanie kredytu hipotecznego?
Ustawa daje bankowi 21 dni na decyzję, ale nie ma kary za spóźnienie, więc bywa dłużej. Te dni liczą się dopiero od chwili, gdy masz skompletowane wszystkie dokumenty i złożony wniosek. Samo zbieranie dokumentów potrafi trwać dłużej niż decyzja: potrzebujesz na przykład zaświadczenia o zatrudnieniu, a kadrowa jest na urlopie albo wpisze coś źle i bank każe to poprawić. Dlatego termin w umowie ze sprzedającym ustal tak, żeby starczyło czasu na dokumenty, decyzję i, w razie odmowy, na drugi bank.
Ile wkładu własnego potrzebuję?
Najczęściej 20% ceny nieruchomości, w części banków wystarczy 10%. Nie musisz jednak wkładać wszystkich oszczędności: zostaw poduszkę na koszty zakupu, czyli notariusza, wpisy i wycenę, oraz na start w nowym miejscu.
Czy strategia naprawdę jest bezpłatna? Co dalej po rozmowie?
Tak. Wychodzisz z planem: co sprawdzić, w jakiej kolejności i w jakim czasie.